El ingreso disponible volvió a crecer y reavivó el debate sobre la recuperación del consumo

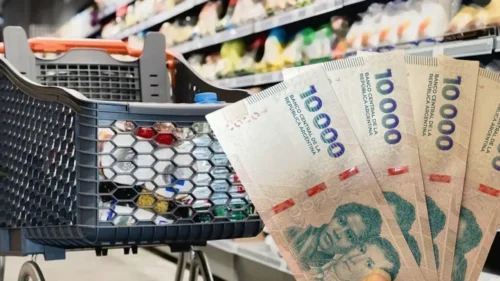
La evolución del dinero que queda en los hogares después de afrontar sus gastos fijos volvió al centro del debate económico. Un informe de Empiria, la consultora vinculada al exministro Hernán Lacunza, estimó que el ingreso disponible aumentó 0,7% en junio y acumuló su tercer mes consecutivo de recuperación, en línea con la desaceleración de la inflación.
Según ese cálculo, el indicador ya habría regresado a niveles similares a los de noviembre de 2023, antes del fuerte ajuste de precios relativos que acompañó el inicio del programa económico del Gobierno de Javier Milei. El dato coincide con la posición del Presidente, quien sostiene que existen señales de recuperación del consumo, aunque otras consultoras obtienen resultados diferentes debido a las metodologías utilizadas.
La discusión tomó además una dimensión pública después de que Beto Casella señalara durante el programa de Mirtha Legrand que veía teatros y restaurantes llenos. Milei compartió posteriormente el fragmento en redes sociales y lo utilizó para cuestionar las interpretaciones más negativas sobre la situación económica.
Tres meses de mejora según Empiria
El indicador que publicará Empiria mostró una expansión mensual del 0,7% en junio. Federico González Rouco, responsable del estudio, señaló que se trató del tercer avance consecutivo y que el segundo trimestre habría terminado con una evolución positiva después de un comienzo de año más complicado.
«Vemos una mejora del 0,7% en el ingreso disponible en junio, la tercera consecutiva. El segundo trimestre habría sido positivo, luego de que el primero fuera más adverso, principalmente por la reducción de la inflación», explicó.
La consultora estima que el nivel disponible para una familia promedio ya se encuentra cerca del registrado antes del cambio de Gobierno. Para los próximos meses, sin embargo, prevé una evolución más estable y sin grandes variaciones.
Otro cálculo realizado por Martín González Rozada, economista de la Universidad Torcuato Di Tella, había mostrado previamente una recuperación importante. Con datos de la Encuesta Permanente de Hogares, sostuvo que el ingreso disponible real perdió 39% entre 2017 y el primer trimestre de 2024, pero recuperó posteriormente esa caída y logró superar los niveles previos a la pandemia.
Su medición también ubicaba al indicador por encima del nivel de noviembre de 2023, aunque todavía por debajo del registrado en 2017.
Por qué otras consultoras muestran una foto diferente
No existe todavía un consenso entre los economistas sobre la magnitud de la recuperación. Equilibra, dirigida por Martín Rapetti, calculó que el ingreso disponible de 14,5 millones de trabajadores registrados retrocedió 0,5% mensual y 6,9% interanual durante junio.
Según esa metodología, el indicador permanecía 16,9% por debajo del promedio observado entre enero y septiembre de 2023. La diferencia con Empiria surge, entre otros factores, de las fuentes utilizadas y de qué ingresos y gastos se incluyen dentro de cada cálculo.
EcoViews, consultora encabezada por Miguel Kiguel, también encontró dificultades en algunos indicadores vinculados con el consumo. Su estimación señaló que el sector de comercio y reparaciones cayó 1,8% durante junio y acumuló una contracción del 1,2% en los primeros seis meses de 2026.
Los economistas de esa firma relacionaron parte del comportamiento con una evolución limitada del salario privado real y con el aumento de gastos difíciles de recortar, como tarifas, transporte y alimentos. Cuando esas obligaciones crecen más rápido que los ingresos, queda una porción menor disponible para otros consumos.
Consumo masivo y consumo privado muestran tendencias distintas
Parte de las diferencias también aparece al analizar qué se entiende por consumo. Los indicadores de consumo masivo, concentrados principalmente en supermercados, centros comerciales y comercios de electrodomésticos, muestran una recuperación más débil.
El consumo privado medido por las Cuentas Nacionales del INDEC, en cambio, alcanzó niveles elevados en términos agregados. Esa medición incluye un universo considerablemente más amplio: turismo en el exterior, productos importados, servicios públicos, combustibles, transporte, servicios financieros y gastos en salud, entre otras categorías.
La diferencia permite que ambos fenómenos convivan. Determinados rubros pueden mostrar una actividad intensa mientras otros continúan atravesando dificultades, sin que una imagen puntual de restaurantes, teatros o centros comerciales alcance para describir por sí sola el comportamiento de todos los hogares.
La desaceleración de la inflación, clave para la recuperación
Entre los economistas existe mayor acuerdo sobre el deterioro que atravesaban los ingresos hacia fines de 2023. A partir de entonces, el Gobierno de Milei implementó un programa de estabilización basado en el equilibrio fiscal, la corrección de precios relativos, desregulaciones y una mayor apertura económica.
La fuerte desaceleración de la inflación permitió posteriormente una recuperación de los salarios reales, particularmente en el sector privado, y acompañó una reducción del índice de pobreza. El superávit fiscal continúa siendo uno de los principales pilares señalados por la administración nacional para sostener ese proceso.
Al mismo tiempo, tarifas, transporte y otros gastos fijos aumentaron su participación dentro del presupuesto de muchos hogares. Esa recomposición explica por qué una mejora salarial puede coexistir con la percepción de disponer de menos dinero para consumos discrecionales.
También existe una evolución desigual entre sectores. Energía, minería y algunas actividades vinculadas con servicios muestran un mayor dinamismo, mientras ramas industriales y comerciales continúan enfrentando dificultades y una generación de empleo más limitada.
La discusión sobre el bolsillo queda así atravesada por mediciones que todavía muestran resultados diferentes. Empiria observa tres meses consecutivos de recuperación y un regreso hacia niveles de noviembre de 2023, mientras otras consultoras registran retrocesos utilizando canastas y universos distintos. La desaceleración inflacionaria aparece, en cualquier caso, como uno de los principales factores detrás de la mejora que comienzan a detectar algunos indicadores.