ARCA aplicará una reducción del 50% en multas: quiénes pueden acceder y hasta cuándo
Los contribuyentes que tengan sanciones por incumplimientos formales podrán acceder a una reducción del 50% en el monto de las multas. El beneficio alcanza a pequeñas y medianas empresas, personas humanas y entidades sin fines de lucro, y fue reglamentado por la Agencia de Recaudación y Control Aduanero (ARCA) mediante la resolución general 5927, publicada este jueves en el Boletín Oficial.
La medida forma parte del régimen especial contemplado en la Ley de Inocencia Fiscal II. Comprende infracciones vinculadas con obligaciones que vencieron desde el 2 de enero de 2026 y que fueron cometidas antes del 9 de octubre de este año.
Para obtener la quita, no alcanza con pertenecer a alguno de los grupos contemplados. Los beneficiarios deberán regularizar el incumplimiento que dio origen a la sanción antes del 18 de diciembre de 2026, fecha límite establecida por la normativa.
Qué multas contempla el beneficio
La reducción incluye sanciones por faltas a deberes formales, entre ellas la omisión de presentar declaraciones juradas o entregar información requerida por el organismo. Se trata de infracciones previstas en los artículos 38 y 39 de la Ley 11.683.
La reglamentación establece tres condiciones para acceder al régimen:
- La obligación incumplida debe haber vencido a partir del 2 de enero de 2026.
- La infracción tiene que haberse cometido antes del 9 de octubre de 2026.
- La multa no debe estar firme ni haber sido cancelada a esa fecha. Tampoco quedan comprendidas las sanciones incorporadas a planes de facilidades de pago.
Quiénes pueden solicitar la reducción del 50%
El régimen está destinado a distintos tipos de contribuyentes. Entre los alcanzados se encuentran las micro, pequeñas y medianas empresas de los tramos 1 y 2, siempre que tengan vigente el certificado MiPyME y la caracterización correspondiente en el Sistema Registral de ARCA.
También podrán acceder las personas humanas, las sucesiones indivisas y las entidades sin fines de lucro. En este último grupo están incluidas asociaciones, fundaciones, cooperativas, mutuales y consorcios de propietarios.
Cómo se aplica la quita y qué trámite hay que realizar
El procedimiento depende de si la multa está siendo discutida en alguna instancia administrativa o judicial. Cuando no existe una controversia de ese tipo, la reducción se aplicará automáticamente una vez que el contribuyente regularice la obligación formal pendiente antes del 18 de diciembre.
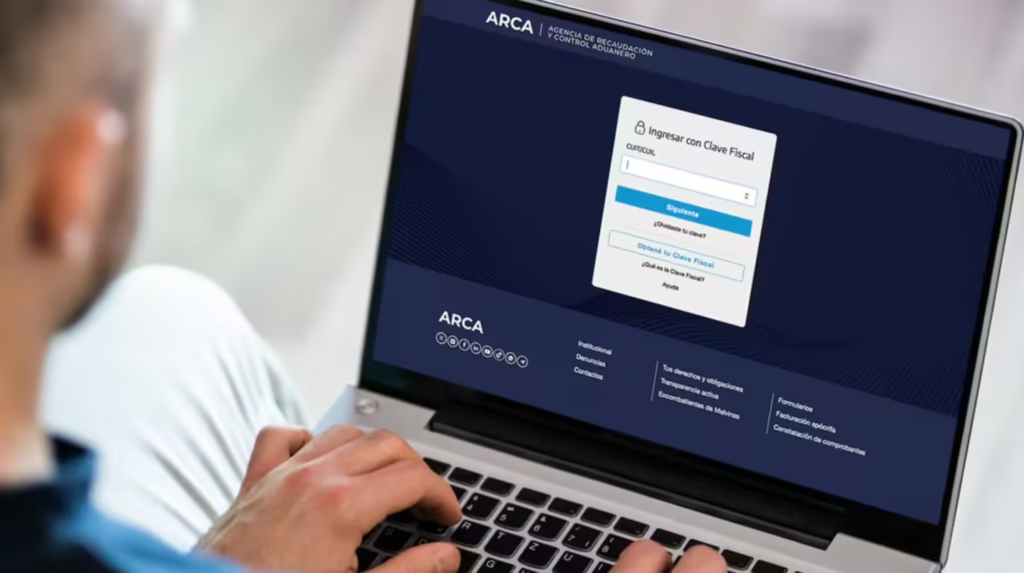
En cambio, si la sanción está en discusión administrativa, contencioso-administrativa o judicial, será necesario realizar un trámite adicional. La persona deberá ingresar al servicio “Presentaciones Digitales” de ARCA y seleccionar la opción “Beneficio especial de reducción de multas – Ley 27.826”.
En esa presentación tendrá que identificar la multa correspondiente mediante el número de sumario, resolución o instrumento que permita individualizarla. En cualquiera de las situaciones, el cumplimiento de la obligación omitida antes del 18 de diciembre de 2026 es indispensable para obtener el beneficio.